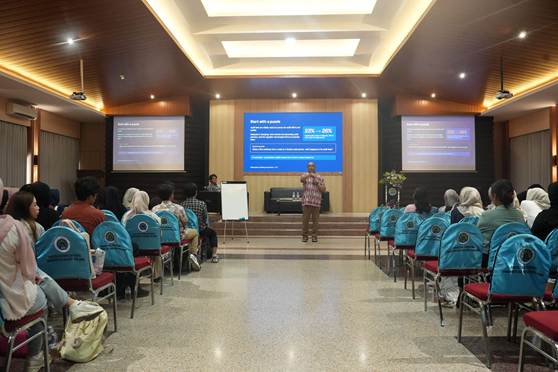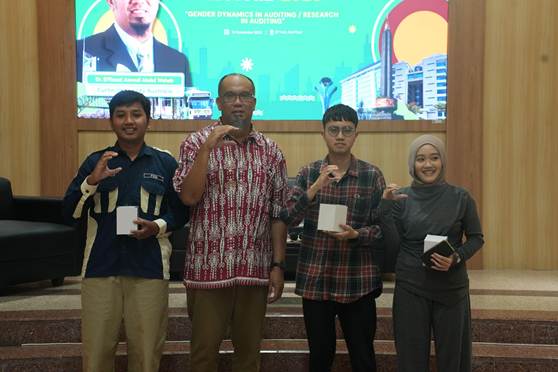

Malang, 13 November 2026 — Hari kedua rangkaian International Guest Lecture (IGL) Departemen Akuntansi Fakultas Ekonomi dan Bisnis Universitas Negeri Malang (FEB UM) mengangkat tema “Gender Dynamics and Research in Auditing”. Kegiatan pada Jumat (13/11) ini berlangsung pukul 09.00–11.00 di Aula D7 lantai 2 FEB UM dan diikuti sekitar 100 mahasiswa program sarjana Departemen Akuntansi.
Acara dibuka oleh Ketua Departemen Akuntansi FEB UM, Diana Tien Irafahmi, S.Pd., M.Ed., Ph.D. Narasumber pada sesi ini adalah Dr. Effiezal Aswadi Abdul Wahab, Senior Lecturer di School of Accounting, Economics and Finance, Curtin University, Perth, Australia.
Dengan menggunakan studi kasus riset audit, Dr. Effiezal mengajak mahasiswa menelusuri tahapan penelitian, mulai dari merumuskan pertanyaan hingga menilai keterbatasan hasil. Kasus yang dibahas menelaah hubungan antara pergantian partner audit dari laki-laki ke perempuan dan biaya audit.
Dr. Effiezal menjelaskan bahwa penelitian terdahulu mengenai hubungan gender partner audit dan biaya audit menghasilkan temuan beragam. Sebagian menemukan biaya audit lebih tinggi, sebagian lain menemukan biaya lebih rendah, sedangkan penelitian lainnya tidak menemukan hubungan. Studi kasus ini menyoroti perubahan biaya saat partner audit berganti.
Penelitian tersebut membandingkan perusahaan yang mengalami pergantian partner audit dengan perusahaan yang tidak mengalami pergantian, sebelum dan sesudah perubahan. Analisis mencakup 2.075 observasi perusahaan-tahun dari perusahaan nonkeuangan yang terdaftar di Bursa Malaysia selama periode 2016–2020. Data gender partner audit dikumpulkan dari laporan tahunan perusahaan, sehingga kasus ini juga menunjukkan pentingnya memeriksa ketersediaan data dan memperhitungkan waktu pengumpulannya.
Hasil yang dipaparkan menunjukkan biaya audit lebih rendah setelah perusahaan beralih ke partner audit perempuan. Namun, biaya audit hanya menjadi proksi bagi upaya dan kualitas audit. Biaya yang lebih rendah tidak dengan sendirinya membuktikan kualitas audit menurun. Penelitian tersebut juga belum menguji hasil lain, seperti keterlambatan laporan atau penyajian kembali laporan keuangan.
Melalui studi kasus ini, mahasiswa melihat bagaimana celah penelitian, teori, data, metode, dan keterbatasan saling berkaitan dalam sebuah proyek riset. Tahapan tersebut dapat menjadi acuan saat menyusun penelitian akhir di bidang akuntansi dan audit.